 Martin Mannheimer
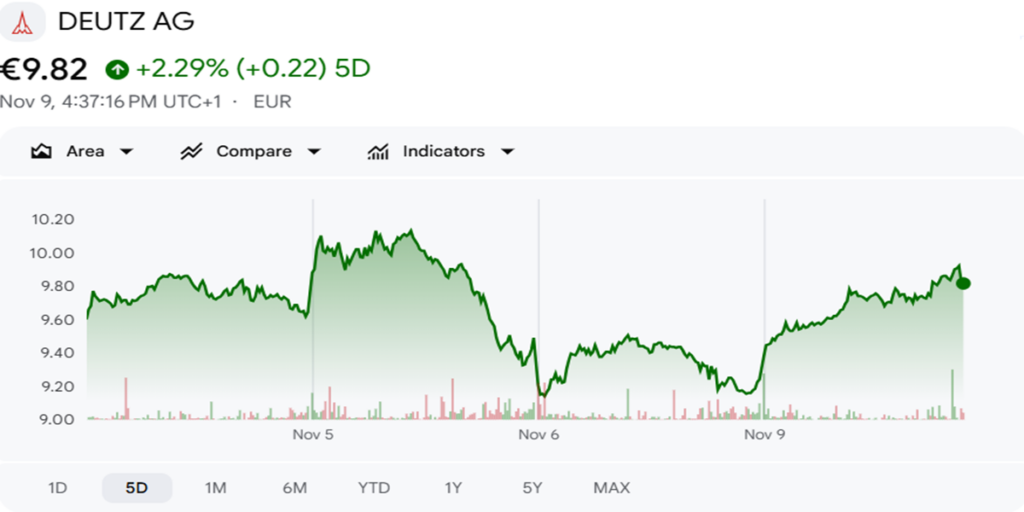
Die Aktie des Kölner Motorenbauers Deutz hat am Montag deutlich zugelegt. Die Papiere stiegen zeitweise um knapp 6 Prozent auf 9,80 Euro und übernahmen damit die Spitze im MDax. Rückenwind kam von einer neuen Kaufempfehlung der Deutschen Bank.
Die Analysten sehen vor allem im wachsenden Rüstungsgeschäft erhebliches Potenzial. Einen entscheidenden Schub soll die jüngste Übernahme des Flensburger Rüstungsunternehmens FFG bringen. Ab 2027 könnte der Verteidigungsbereich nach Einschätzung der Experten bereits rund die Hälfte des operativen Konzerngewinns erwirtschaften.
Deutsche Bank setzt Kursziel auf 14,50 Euro
Die Analysten der Deutschen Bank haben die Bewertung der Deutz-Aktie mit einer Kaufempfehlung aufgenommen.
Das Votum lautet „Buy“.
Das Kursziel wurde auf 14,50 Euro festgesetzt.
Verglichen mit dem Kurs von 9,80 Euro ergibt sich daraus ein erhebliches Aufwärtspotenzial.
Die Experten sehen damit die Möglichkeit für einen Kursanstieg von mehr als 50 Prozent.
FFG-Übernahme verändert das Geschäftsprofil
Ein zentraler Grund für den Optimismus ist die Übernahme von FFG.
Das Unternehmen aus Flensburg ist im Rüstungsbereich aktiv und stärkt damit die Position von Deutz außerhalb des klassischen Motorengeschäfts.
Für Deutz bedeutet der Zukauf eine deutliche Verschiebung des Geschäftsmodells.
Der Konzern wird damit stärker von Verteidigungsaufträgen und weniger ausschließlich von zivilen Industrie- und Motorenmärkten abhängig.
Rüstung soll ab 2027 die Hälfte des Ebit liefern
Besonders auffällig ist die erwartete Bedeutung des neuen Verteidigungsgeschäfts.
Nach Einschätzung der Analysten könnte der Rüstungsbereich ab 2027 rund 50 Prozent des operativen Konzerngewinns erwirtschaften.
Gemeint ist das Ebit, also das Ergebnis vor Zinsen und Steuern.
Damit würde das Verteidigungsgeschäft innerhalb kurzer Zeit zu einer der wichtigsten Ertragssäulen des gesamten Konzerns.
Deutz wird deutlich rüstungslastiger
Die strategische Ausrichtung von Deutz verändert sich damit spürbar.
Bislang ist das Unternehmen vor allem als Hersteller von Motoren und Antriebslösungen bekannt.
Mit der FFG-Übernahme gewinnt das Rüstungsgeschäft nun deutlich an Gewicht.
Das kann aus Sicht von Anlegern vor allem deshalb attraktiv sein, weil viele europäische Staaten ihre Verteidigungsausgaben erhöhen und langfristige Beschaffungsprogramme auflegen.
Aktie bleibt laut Analysten günstig bewertet
Trotz der stärkeren Ausrichtung auf Verteidigung sehen die Analysten die Deutz-Aktie weiterhin mit einem deutlichen Abschlag gegenüber vergleichbaren Unternehmen bewertet.
Genau darin liegt aus ihrer Sicht ein wesentlicher Teil des Kurspotenzials.
Wenn der Markt das wachsende Rüstungsgeschäft künftig höher bewertet, könnte sich dieser Bewertungsabschlag verringern.
Das würde zusätzlichen Spielraum für steigende Kurse schaffen.
Neue Aufträge aus den Niederlanden stützen Wachstum
Neben der FFG-Übernahme nennen die Analysten weitere Wachstumsfaktoren.
Dazu gehören neue Aufträge aus den Niederlanden.
Solche Bestellungen stärken die Auftragslage und zeigen, dass Deutz im Verteidigungsbereich nicht nur strategisch, sondern auch operativ Fortschritte macht.
Für den Konzern ist das wichtig, weil sich der Wert der Übernahme letztlich daran messen lassen muss, wie schnell daraus zusätzliche Umsätze und Gewinne entstehen.
Bundeswehr wird ebenfalls wichtiger Kunde
Auch die Bundeswehr gehört zu den genannten Wachstumstreibern.
Neue Aufträge aus Deutschland könnten den Verteidigungsbereich zusätzlich stärken.
Damit profitiert Deutz von einer Entwicklung, die derzeit viele Rüstungsunternehmen in Europa betrifft: steigende staatliche Verteidigungsausgaben und eine höhere Nachfrage nach militärischer Ausrüstung.
Für Deutz entsteht dadurch ein neues Wachstumsfeld, das sich deutlich vom bisherigen Kerngeschäft unterscheidet.
Fast sechs Prozent Kursplus im MDax
Die Börse reagierte auf die neue Bewertung der Deutschen Bank deutlich.
Die Deutz-Aktie stieg zeitweise um knapp 6 Prozent auf 9,80 Euro.
Damit führte sie den MDax an.
Der Kursanstieg zeigt, dass Anleger die stärkere Rüstungsausrichtung derzeit positiv bewerten.
Vor allem die Aussicht, dass dieser Bereich ab 2027 einen großen Teil des operativen Gewinns liefert, verändert die Wahrnehmung des Unternehmens.
Kursziel signalisiert mehr als 50 Prozent Potenzial
Ausgehend von einem Kurs von 9,80 Euro und einem Ziel von 14,50 Euro ergibt sich rechnerisch ein Potenzial von rund 48 Prozent.
Da die Analysten im Bericht von mehr als 50 Prozent sprechen, hängt die genaue Größenordnung vom jeweils zugrunde gelegten Ausgangskurs ab.
Entscheidend ist jedoch die grundsätzliche Einschätzung: Die Aktie wird aus Sicht der Experten deutlich unter ihrem möglichen Wert gehandelt.
Rüstungsgeschäft könnte Bewertung neu prägen
Wenn das Verteidigungsgeschäft tatsächlich ab 2027 die Hälfte des Ebit liefert, dürfte sich die Bewertung des Konzerns stärker an Rüstungsunternehmen orientieren.
Das könnte für Anleger deshalb relevant sein, weil Rüstungswerte derzeit teilweise mit höheren Bewertungsmultiplikatoren gehandelt werden als klassische Industrie- oder Motorenhersteller.
Deutz könnte damit künftig stärker als Mischkonzern zwischen Industrie und Verteidigung wahrgenommen werden.
Strategiewechsel bringt neue Chancen und Abhängigkeiten
Die stärkere Ausrichtung auf Rüstung eröffnet Deutz neue Wachstumschancen.
Gleichzeitig erhöht sie jedoch die Abhängigkeit von staatlichen Beschaffungsprogrammen und Verteidigungshaushalten.
Für den Konzern bedeutet das einen grundlegenden Wandel.
Während bisher vor allem Industriezyklen und Motorennachfrage im Vordergrund standen, werden künftig politische Entscheidungen und Verteidigungsbudgets wichtiger.
FFG wird zum Schlüssel der neuen Strategie
Die Übernahme von FFG ist damit mehr als nur ein zusätzlicher Zukauf.
Sie könnte den gesamten Gewinnmix des Konzerns verändern.
Wenn die Prognosen eintreffen, wird das Rüstungsgeschäft schon in wenigen Jahren eine zentrale Rolle spielen.
Genau auf diese Entwicklung setzt die Deutsche Bank mit ihrer Kaufempfehlung und dem Kursziel von 14,50 Euro.
Anleger setzen auf Verteidigung als Wachstumstreiber
Die Kursreaktion zeigt, dass der Markt die neue strategische Richtung zunächst positiv aufnimmt.
Mit fast 6 Prozent Kursplus, einem Spitzenplatz im MDax und der Aussicht auf einen deutlich höheren Gewinnbeitrag aus dem Verteidigungsgeschäft hat Deutz neue Aufmerksamkeit gewonnen.
Für die weitere Entwicklung wird entscheidend sein, wie schnell die FFG-Übernahme integriert wird und ob zusätzliche Aufträge aus den Niederlanden und von der Bundeswehr tatsächlich zu höheren Ergebnissen führen.